

Vay mua nhà trả góp đang là lựa chọn của phần lớn người trẻ khi tài chính chưa đủ để thanh toán một lần. Nhưng vay bao nhiêu là vừa sức, chọn kỳ hạn nào để không bị áp lực, và cần kiểm tra những gì trước khi đặt bút ký hợp đồng? Đây là những câu hỏi mà rất nhiều người mua nhà lần đầu loay hoay tìm lời giải. Bài viết này chia sẻ một vài kinh nghiệm thực tế giúp việc vay mua nhà trả góp trở nên an toàn và nhẹ nhàng hơn.

Xác định đúng khả năng tài chính trước khi vay
Sai lầm phổ biến nhất của người mua nhà lần đầu là chọn căn nhà trước, rồi mới tính chuyện vay bao nhiêu. Thứ tự đúng nên ngược lại: xác định rõ số vốn tự có, sau đó mới tìm sản phẩm phù hợp với khả năng chi trả. Một nguyên tắc được nhiều chuyên gia tài chính khuyên dùng là khoản trả góp hàng tháng (gồm cả gốc và lãi) không nên vượt quá 40-50% tổng thu nhập của gia đình. Nếu vượt ngưỡng này, áp lực trả nợ có thể ảnh hưởng đến chi tiêu sinh hoạt và các kế hoạch tài chính khác trong dài hạn.
Về vốn tự có, mức phổ biến và an toàn là chuẩn bị sẵn khoảng 30% giá trị căn nhà, phần còn lại mới tính đến vay ngân hàng. Đây cũng là tỷ lệ thanh toán đợt đầu quen thuộc ở nhiều dự án hiện nay: 30% ký hợp đồng, phần còn lại thanh toán theo tiến độ hoặc khi nhận nhà. Việc chuẩn bị đủ vốn đối ứng không chỉ giúp hồ sơ vay dễ được duyệt hơn mà còn giảm áp lực lãi suất về sau.
Chọn kỳ hạn vay và lãi suất phù hợp
Nhiều người có tâm lý muốn vay kỳ hạn ngắn để nhanh trả hết nợ, nhưng điều này vô tình khiến khoản trả góp hàng tháng tăng cao, gây áp lực tài chính không cần thiết. Ngược lại, kỳ hạn vay quá dài (25-30 năm) tuy giảm áp lực từng tháng nhưng tổng lãi phải trả sẽ lớn hơn đáng kể. Kinh nghiệm thực tế cho thấy kỳ hạn 15-20 năm thường là điểm cân bằng hợp lý giữa áp lực trả nợ hàng tháng và tổng chi phí lãi vay. Một điểm quan trọng khác là phân biệt rõ lãi suất ưu đãi (thường chỉ áp dụng 6-24 tháng đầu) và lãi suất thả nổi sau ưu đãi. Rất nhiều người chỉ nhìn vào con số lãi suất năm đầu thấp mà quên tính toán mức lãi suất thực tế sẽ áp dụng sau đó, dẫn đến bất ngờ khi khoản trả góp tăng vọt. Trước khi ký hợp đồng vay, nên yêu cầu ngân hàng cung cấp bảng tính chi tiết cho toàn bộ thời gian vay, không chỉ giai đoạn ưu đãi.
Kiểm tra pháp lý dự án trước khi xuống tiền
Dù tài chính đã sẵn sàng, việc vay mua nhà trả góp chỉ thực sự an toàn khi dự án có pháp lý rõ ràng. Trước khi quyết định, người mua nên chủ động tìm hiểu: chủ đầu tư là ai, dự án đã được cấp phép xây dựng chưa, tiến độ cam kết bàn giao sổ hồng như thế nào, và điều khoản thanh toán có minh bạch hay không. Đây là bước nhiều người bỏ qua vì tâm lý vội vàng, nhưng lại là bước quan trọng nhất để tránh rủi ro về sau.
Ngân hàng thường chỉ giải ngân cho các dự án đã đủ điều kiện pháp lý và có liên kết tín dụng rõ ràng với chủ đầu tư, vì vậy việc dự án được ngân hàng chấp nhận cho vay cũng là một tín hiệu tham khảo hữu ích. Bên cạnh đó, lộ trình thanh toán theo tiến độ (thay vì đóng một lần lớn ngay từ đầu) cũng giúp người mua chủ động sắp xếp dòng tiền, tránh áp lực dồn vào một thời điểm.

Vài mẹo nhỏ giúp hồ sơ vay được duyệt nhanh hơn
Chuẩn bị đầy đủ hồ sơ chứng minh thu nhập ổn định (hợp đồng lao động, sao kê lương, hoặc giấy tờ kinh doanh nếu tự doanh) sẽ giúp quá trình thẩm định diễn ra nhanh hơn. Ngoài ra, giữ lịch sử tín dụng tốt (không nợ xấu, thanh toán thẻ tín dụng đúng hạn) trong ít nhất 6-12 tháng trước khi nộp hồ sơ vay cũng là yếu tố các ngân hàng đánh giá cao. Nếu có thể, nên so sánh chính sách vay của 2-3 ngân hàng khác nhau để chọn được gói lãi suất và điều kiện phù hợp nhất với hoàn cảnh của mình.

Lời kết
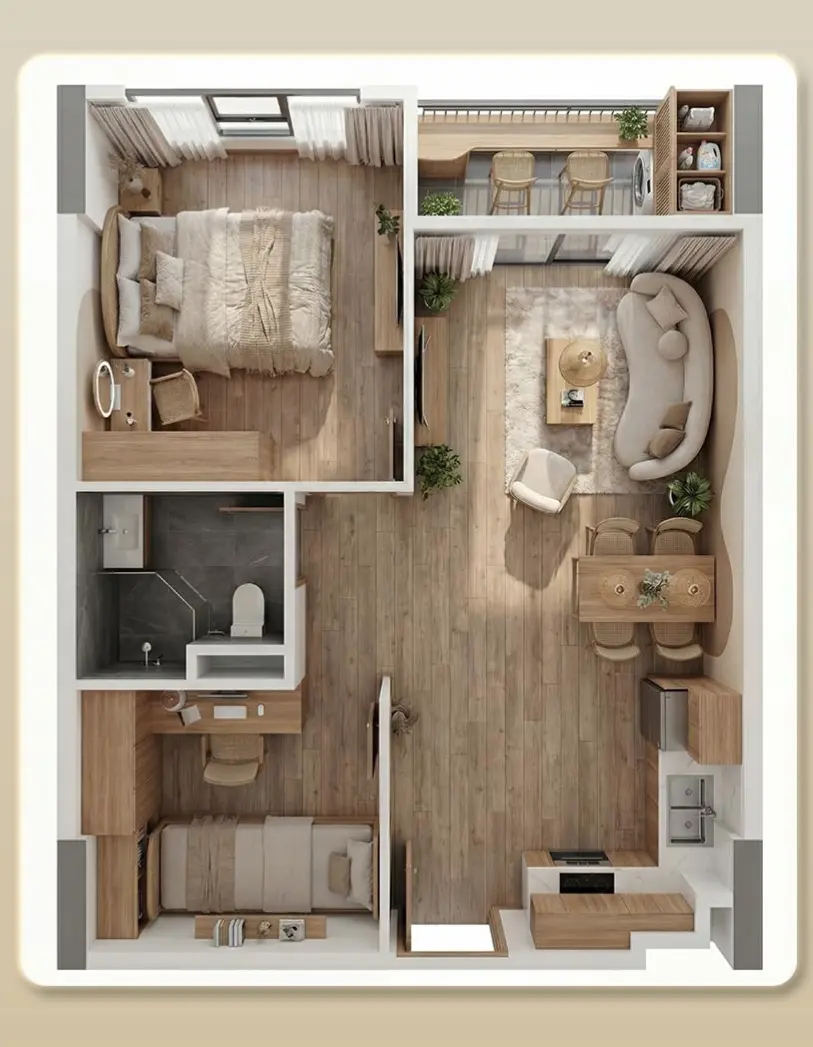
Vay mua nhà trả góp không đáng sợ nếu người mua chuẩn bị kỹ về tài chính, hiểu rõ các điều khoản vay, và chọn đúng dự án có pháp lý minh bạch. Tại khu vực Đức Hòa, Long An — cửa ngõ Tây Bắc TP.HCM chỉ cách trung tâm thành phố khoảng 30 phút và cách cao tốc chừng 5 phút di chuyển — dự án Dragon Home do Công ty CP Địa Ốc One Vision phát triển là một trong những lựa chọn được nhiều người mua nhà lần đầu quan tâm, với các dòng căn hộ 45-70m² (1-2PN, bàn giao full nội thất) và shophouse thương mại, cùng cam kết pháp lý sổ hồng đầy đủ và tiến độ thanh toán chia làm 3 đợt (30% ký hợp đồng – 40% theo tiến độ – 30% khi nhận nhà) giúp người mua dễ chủ động dòng tiền. Anh/chị có thể liên hệ hotline 0909.573.279 hoặc email lienhe@duandragonhome.com để được tư vấn chi tiết phương án tài chính phù hợp.
